«Сколько эта квартира обойдётся в месяц?» — ипотечный калькулятор на двух примерах
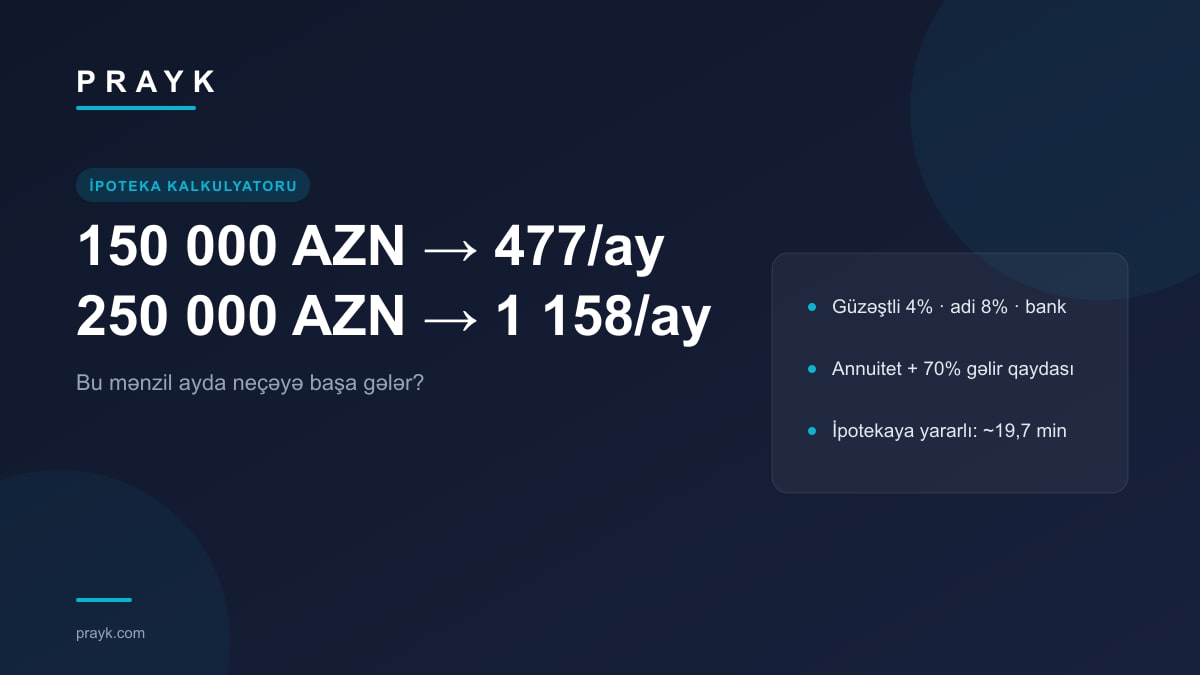
Ипотечный калькулятор показывает ежемесячный платёж, общую переплату и минимальный доход, нужный для такого платежа, как только вы вводите цену квартиры, взнос и срок — по льготной ипотеке (AİF), обычной ипотеке (AİF) и кредиту коммерческого банка. В этой статье мы считаем по формуле самой страницы две квартиры (150 000 и 250 000 манатов), показываем влияние взноса и срока и приводим число объявлений «подходит под ипотеку» на 6 октября 2026 года. Для тех, кто планирует покупку и хочет понять ипотечную строку на странице объявления.
Что калькулятор делает и чего не делает
В форме четыре поля: вид кредита, цена квартиры, первоначальный взнос (в манатах или кнопками 10/15/20/30 %) и срок (1–30 лет). Ставка в программах AİF фиксирована, в банковском варианте вы вводите её сами — 14 % лишь пример. Внутренние условия калькулятора (из официальных условий на mcgf.gov.az, сентябрь 2026): льготная — 4 %, кредит не более 100 000 ₼, взнос не менее 10 %, до 30 лет; обычная — 8 %, не более 150 000 ₼, взнос не менее 15 %, до 25 лет. Если условия изменятся, последнее слово за официальным источником.
Расчёт аннуитетный — одинаковая сумма весь срок: A = P·r ÷ (1 − (1 + r)^−n), P — кредит, r — месячная ставка, n — число месяцев. В результате: ежемесячный платёж, сумма кредита, переплата по процентам, итоговая стоимость квартиры (со взносом) и минимальный ежемесячный доход (платёж ÷ 0,7 — правило «платёж не более 70 % дохода»). Кнопки «Рассчитать» нет: расчёт идёт в браузере, цифры обновляются по мере ввода.
Не учитывается: страховка, оценка, нотариус и банковские комиссии; соответствие программе (возраст, статус) не проверяется. Prayk не выдаёт кредиты, расчёт носит информационный характер и не является финансовой консультацией.
Два примера: 150 000 и 250 000 манатов
Пример 1 — 150 000 ₼, льготная ипотека (выбор по умолчанию), взнос 20 % = 30 000 ₼, 30 лет. Калькулятор пишет 572,90 ₼/мес. и предупреждает: по этой программе кредит не больше 100 000 ₼ — увеличьте взнос минимум до 50 000 ₼. Со взносом 50 000 кредит становится 100 000 ₼: за 30 лет 477,42 ₼/мес., переплата 71 870 ₼, итоговая стоимость квартиры 221 870 ₼, минимальный доход 682 ₼. За 20 лет — 605,98 ₼/мес., проценты 45 435 ₼, минимальный доход 866 ₼.
Пример 2 — 250 000 ₼. Чтобы вписаться в льготный лимит, нужен взнос 150 000 ₼ (больше половины цены), поэтому выбираем «Обычная ипотека»: взнос 20 % = 50 000 ₼, кредит 200 000 ₼ — снова предупреждение: лимит 150 000 ₼, увеличьте взнос минимум до 100 000 ₼. Со взносом 100 000 на 25 лет: 1 157,72 ₼/мес., переплата 197 317 ₼, итого 447 317 ₼, минимальный доход 1 654 ₼.
Та же квартира через «Коммерческий банк» (взнос 50 000, примерная ставка 14 %, 20 лет): 2 487,04 ₼/мес., проценты 396 890 ₼; введите в поле ставки 10 — получится 1 930,04 ₼/мес. В банковском варианте результат сильнее всего меняет ставка — вписывайте реальное предложение вашего банка.
Что происходит при изменении взноса и срока
Таблица «Сравнение по сроку» показывает один и тот же кредит на 10–30 лет. Кредит 100 000 ₼, 4 %:
- 10 лет — 1 012,45 ₼/мес., проценты 21 494 ₼;
- 15 лет — 739,69 ₼/мес., 33 144 ₼;
- 20 лет — 605,98 ₼/мес., 45 435 ₼;
- 25 лет — 527,84 ₼/мес., 58 351 ₼;
- 30 лет — 477,42 ₼/мес., 71 870 ₼.
Когда срок удваивается (с 15 до 30 лет), платёж снижается на 35 %, а переплата растёт в 2,2 раза. Взнос действует линейно: при 4 % и 30 годах каждые дополнительные 10 000 ₼ снижают платёж на 47,74 ₼, в обычной программе (8 %, 25 лет) — на 77,18 ₼.
Одним касанием со страницы объявления и октябрьский срез
В разделе недвижимости на странице объявления о продаже с отметкой «с купчей» или «подходит под ипотеку» под ценой появляется строка «В ипотеку ~X ₼ в месяц · программа · взнос от Y ₼». Цифра считается по самому доступному варианту AİF: если цена укладывается в лимит — льготная (30 лет), иначе обычная (25 лет), превышение лимита добавляется ко взносу; если взнос превышает половину цены, строка не показывается. «Рассчитать» открывает калькулятор с этой ценой. В объявлениях без документов строки намеренно нет (о рисках квартиры без выписки мы писали).
Срез 6 октября 2026 года: в разделе около 75 тыс. объявлений о продаже, около 52 тыс. отмечены «с купчей», около 19,7 тыс. — «подходит под ипотеку». Из них до 111 111 ₼ (укладывается в льготный лимит при взносе 10 %) около 1 600, до 176 470 ₼ (обычный лимит при взносе 15 %) около 5 900. Кнопка «Квартиры, подходящие под ипотеку» открывает раздел с этим фильтром и введённым вами потолком цены.
Калькулятор — один из инструментов центра «Цены»; рядом «Сколько стоит моя квартира?» (как работает), цены по районам и Индекс Prayk (вводная статья). Контекст для ипотечного решения дают наши материалы купить или снимать, доходность аренды и страница «Инвестиции в квартиру».